한화오션 3분기 실적 개요 및 주요 요인
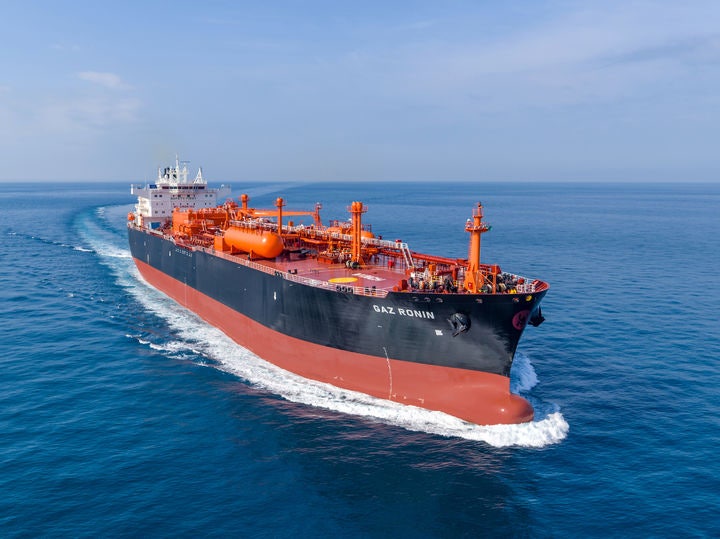
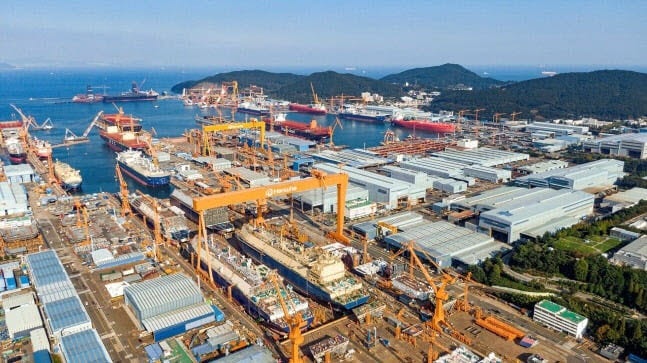
한화오션은 올해 3분기에 연결 기준으로 매출액 3조4139억원, 영업이익 4857억원을 기록하며 전년 동기 대비 각각 12.9%, 67.6% 증가한 성과를 올렸다. 이러한 실적은 조업일수 감소와 환율 하락이라는 어려운 경영 환경 속에서도 이루어진 것으로 주목된다. 특히 과거 높은 가격에 수주한 액화천연가스(LNG) 운반선의 건조 비중이 확대되면서 수익성이 크게 개선된 것이 주요 요인으로 작용했다.
고선가 선박의 매출 반영이 이어지는 가운데, 한화오션은 무리한 저가 수주를 지양하고 수익성 중심의 선별 수주 전략을 유지하겠다는 방침을 세웠다. 이는 향후 안정적인 실적 유지에 긍정적인 영향을 미칠 것으로 기대된다. 그러나 당기순이익은 전년 대비 46.1% 감소하여 총 1451억원에 그쳤으며, 이는 조업일수 감소와 환율 하락 등의 부정적인 요인이 복합적으로 작용했음을 보여준다.
고부가가치 선박 매출 증가 및 환율 영향 분석
올해 3분기 한화오션의 실적 개선은 특히 LNG 운반선 중심의 고부가가치 선박 매출 증가에서 기인한다. 잠수함 및 수상함 등 특수선 사업에서도 안정적인 공정 진행이 이어지면서 전반적인 실적 개선세를 이끌었다. 그러나 전분기 대비 매출액은 약 37.3% 감소하였으며, 이는 해양 프로젝트 매출 인식 시점과 조업일수 감소 등이 복합적으로 작용한 결과로 분석된다.
환율 변동에 따른 실적 불확실성도 점차 줄어들 전망이다. 한화오션은 지난해 하반기부터 환헤지를 시작하여 올해 신규 수주 물량까지 이를 체계적으로 확대하고 있다. 현재 환율 변동이 영업이익에 미치는 영향은 약 10% 수준이며, 향후 이 영향력도 점차 축소될 것으로 예상된다.
| 구분 | 주요 내용 |
|---|---|
| 연결 기준 매출액 | 3조4139억원 (전년 동기 대비 +12.9%) |
| 연결 기준 영업이익 | 4857억원 (전년 동기 대비 +67.6%) |
| 당기순이익 | 1451억원 (전년 동기 대비 -46.1%) |
향후 성장 전략 및 미국 시장 진출 계획
한화오션은 앞으로도 고선가 수주 물량을 중심으로 견조한 실적 흐름을 이어갈 전망이다. 상선사업부는 특히 2024년 이후 수주한 고수익 프로젝트의 매출 비중이 확대될 것으로 기대되며, 원가 절감 효과도 더해져 지속 가능한 수익성을 유지할 계획이다. 특수선사업부는 장보고-Ⅲ 배치-Ⅱ와 울산급 배치-Ⅲ 함정 공정을 조기에 완료하여 매출 확대를 추진할 예정이다.
또한 미국 조선시장 진출을 위한 생산 협력도 구체화되고 있다. 한화오션은 거제조선소에서 초도선을 건조한 뒤 후속선을 미국 현지로 이전하는 브리지 전략을 활용할 계획이다. 이를 통해 국내 설계·생산 역량을 미국 시장으로 확장하고 현지 상선 및 정부 선박, 함정 수요에 대응하겠다는 구상을 세우고 있다. 이러한 전략들은 한화오션에게 새로운 성장 기회를 제공할 것으로 기대된다.