주담대 고정금리 5% 돌파와 역사적 의미
2023년 9월, 고정형 주택담보대출(주담대) 금리가 5.11%로 상승하며 한국은행이 통계를 작성하기 시작한 이후 처음으로 5%를 넘었다. 이는 지난달인 8월의 4.88%에서 무려 0.23%포인트 오른 수치로, 주담대 금리가 연속적으로 상승한 지 12개월째에 접어들었다. 이러한 현상은 한국은행이 기준금리를 두 차례 연속으로 인상하면서 발생한 것으로, 가계의 대출 부담이 더욱 확대되고 있는 상황이다.
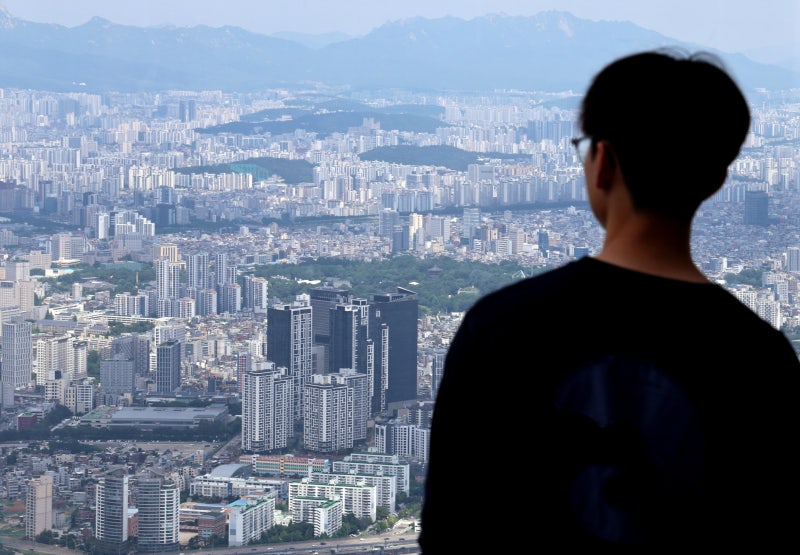
고정형 주담대 금리는 지난 14년간 가장 높은 수준에 도달했으며, 이는 서울 송파구 롯데월드타워에서 바라본 아파트 단지와 같은 부동산 시장에 직접적인 영향을 미칠 것으로 예상된다. 특히, 변동형 주담대 금리도 함께 상승하여 현재는 4.76%에 이르렀으며, 이는 지난 3년 반 만에 가장 높은 수치다.
시장 금리 상승과 대출 구조 변화
한국은행의 발표에 따르면, 고정형 및 변동형을 포함한 전체 주담대 금리는 전월 대비 0.23%포인트 오른 4.88%로 집계되었다. 이는 지난 2012년 이후 가장 높은 수치이며, 특히 고정형 상품의 비중은 감소하고 있는 추세다. 가계 대출에서 고정금리를 선택하는 비율은 증가하고 있지만, 주담대에서는 오히려 감소하여 현재는 약 34.2%에 불과하다.
| 구분 | 주요 내용 |
|---|---|
| 고정형 주담대 금리 | 5.11%, 전월 대비 +0.23% |
| 변동형 주담대 금리 | 4.76%, 전월 대비 +0.23% |
| 전체 가계 대출 금리 | 4.88%, 전월 대비 +0.22% |
표에서 나타난 바와 같이, 시장 금리가 지속적으로 상승하면서 대출 상품의 구조에도 변화가 생기고 있다. 특히 기업 대출과 신용 대출에서도 유사한 추세가 나타나고 있으며, 이는 경제 전반에 걸쳐 자금 조달 비용을 증가시키는 요인으로 작용할 것이다.
향후 전망 및 가계 대출 환경 변화
고정형 주택담보대출의 금리가 사상 처음으로 5%를 넘긴 것은 앞으로도 지속적인 가계 대출 부담을 예고한다. 한국은행 관계자는 채권 시장에서의 금리 상승이 주요 원인이라고 설명하며, 정부의 가계 대출 관리 강화 정책도 영향을 미쳤다고 덧붙였다.
앞으로도 이러한 경향이 계속될 경우, 많은 가구가 신규 대출을 꺼릴 가능성이 높아지며 부동산 시장에도 부정적인 영향을 미칠 수 있다. 또한, 변동금리에 대한 선호도가 줄어들면서 금융기관들은 다양한 상품 개발과 마케팅 전략을 통해 고객 유치를 위한 경쟁이 치열해질 것으로 보인다.