한화솔루션 3분기 실적 개요 및 영업이익 흑자전환
한화솔루션은 2023년 3분기 연결 기준으로 영업이익이 905억원에 달하며 지난해 같은 기간의 영업손실에서 흑자로 전환했다고 발표했다. 매출액은 총 3조9천486억원으로, 이는 전년 동기 대비 약 17.4% 증가한 수치이다. 이러한 성장은 주로 신재생에너지 부문의 호실적 덕분으로 분석된다. 특히 태양광 솔루션 사업을 담당하는 한화큐셀의 매출 증가가 두드러진다.
신재생에너지 부문에서는 매출이 2조1천632억원, 영업이익은 1천51억원을 기록하며 큰 폭의 개선을 보였다. 이는 미국 시장에서의 태양광 모듈 판매량 증가와 주택용 에너지 사업의 수익성 향상 덕분이다. 반면, 케미칼 부문에서는 매출이 증가했음에도 불구하고 영업손실이 확대되어 어려움을 겪고 있다.
사업 부문별 성과 및 주요 요인 분석
한화솔루션의 사업 부문별 성과를 살펴보면, 신재생에너지 부문과 첨단소재 부문에서 긍정적인 결과를 나타냈다. 신재생에너지 부문의 경우, 미국향 모듈 판매량 증가와 함께 주택용 에너지 사업의 수익성이 크게 개선되었다. 반면 케미칼 부문은 지정학적 리스크와 국제유가 하락으로 인해 제품 가격 약세가 지속되면서 적자가 발생하였다.
| 구분 | 주요 내용 |
|---|---|
| 신재생에너지 매출 | 2조1천632억원 |
| 신재생에너지 영업이익 | 1천51억원 |
| 케미칼 매출 | 1조3426억원 |
| 케미칼 영업손실 | 447억원 |
| 첨단소재 매출 | 2천919억원 |
| 첨단소재 영업이익 | 389억원 |
첨단소재 부문에서는 북미 시장에서 경량 복합소재 주요 고객사의 생산 물량 증가와 태양광 소재의 안정적인 판매 흐름 덕분에 실적 개선을 이뤘다. 이러한 각 사업부문의 성과는 한화솔루션 전체 실적에도 긍정적인 영향을 미치고 있다.
향후 전망 및 시장 변화 대응 전략
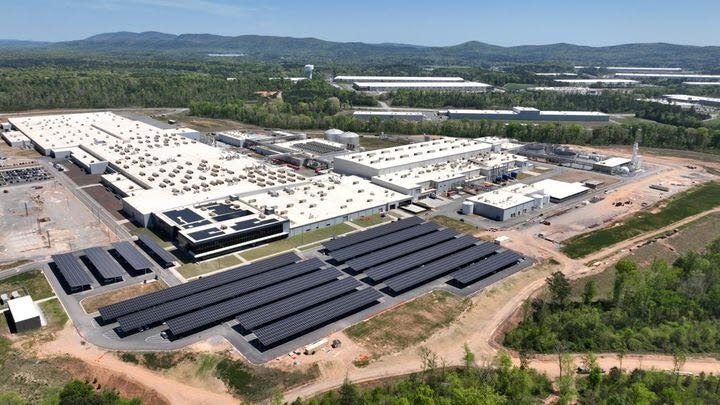
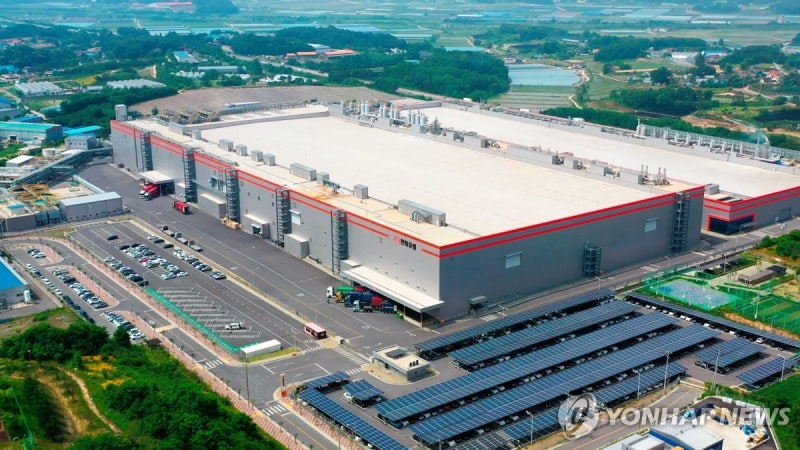
한화솔루션은 앞으로도 신재생에너지 분야에서 지속적인 성장을 기대하고 있으며, 특히 솔라허브 가동 본격화를 통해 안정적인 수익 구조를 마련할 계획이다. 이재빈 최고재무책임자는 4분기에는 미국 통상정책 변화로 인해 태양광 모듈 판매가격 상승세가 이어질 것으로 보인다고 전망했다.
그러나 판매가격 인상이 실적에 반영되기까지 시차가 발생할 가능성이 있으며, 설계·조달·시공(EPC) 프로젝트 일정 및 원가 변동 등으로 인해 단기적인 실적 변동성이 예상된다. 따라서 한화솔루션은 이러한 외부 환경 변화에 유연하게 대응하기 위한 전략을 마련해야 할 필요성이 커지고 있다.