에코프로비엠 3분기 실적 발표 및 주요 수치
에코프로비엠은 올해 3분기 연결 기준으로 매출 5천579억원, 영업이익 120억원을 기록했다고 발표했다. 이는 지난해 같은 기간과 비교해 각각 10.7%와 76.2% 감소한 수치로, 특히 영업이익의 급감은 주목할 만하다. 이러한 실적 하락은 북미 전기차 시장의 성장세 둔화와 유럽 완성차 업체들의 재고 조정 등 복합적인 요인에 기인한 것으로 분석된다.
특히 에코프로비엠은 지난해부터 이어온 흑자 기조를 유지하고 있지만, 이번 분기의 당기순손실이 18억원으로 적자 전환된 점은 우려를 낳고 있다. EV향 매출은 전 분기 대비 감소하여 총 2천561억원을 기록했으며, 이는 고객사의 유럽향 물량 감소가 큰 영향을 미쳤다. 이러한 상황 속에서도 에코프로비엠은 여전히 긍정적인 요소를 찾고 있으며, 향후 실적 개선 가능성을 모색하고 있다.
사업 부문별 성과 및 매출 비중 변화
에코프로비엠의 사업 부문별 성과를 살펴보면, ESS(에너지저장장치)용 양극재 매출이 크게 증가한 것이 눈에 띈다. AI 데이터센터 투자 확대 덕분에 ESS 관련 매출은 전 분기 대비 무려 173% 증가하여 총 1천236억원을 기록했다. 반면 EV향 매출 비중은 전체에서 약간 줄어들어 현재는 약 46%로 집계되고 있다.
| 구분 | 주요 내용 |
|---|---|
| 총 매출 | 5천579억원 |
| 영업이익 | 120억원 |
| EV향 매출 | 2천561억원 (46%) |
| ESS향 매출 | 1천236억원 (22%) |
| 파워 애플리케이션(P/A)향 매출 | 1천697억원 (30%) |
위 표에서 확인할 수 있듯이, 파워 애플리케이션(P/A) 부문도 성장세를 보이며 전 분기 대비 약 16% 증가한 것으로 나타났다. 이러한 변화는 반도체 생산 시설과 데이터센터 건설 확대가 주효했음을 보여준다.
향후 전망 및 전략적 방향성
에코프로비엠은 앞으로도 AI 인프라 투자와 신재생에너지 시장의 성장 덕분에 ESS 등 비전기차 분야에서 안정적인 실적을 이어갈 것으로 전망하고 있다. 송호준 대표는 북미 시장의 EV 수요 둔화에도 불구하고 AI 인프라 확산으로 인해 ESS 및 파워 애플리케이션 수요가 늘어나 흑자 기조를 유지할 것이라고 강조했다.
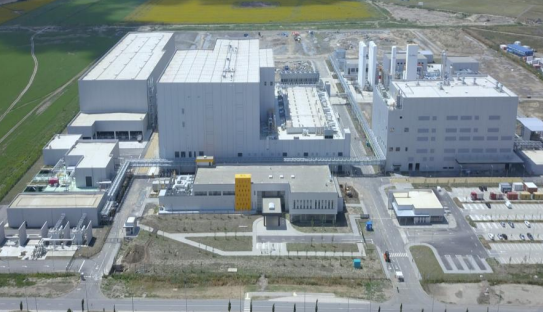
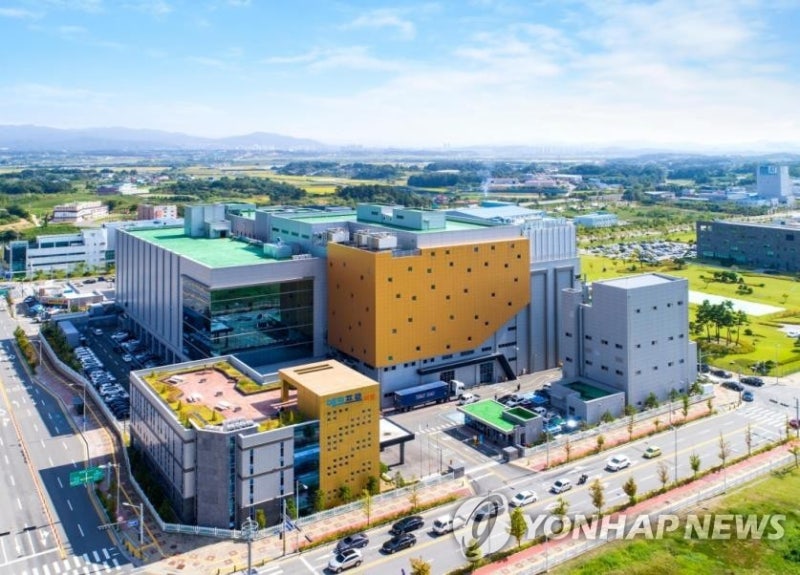
또한 헝가리 데브레첸 공장에서 두 개 생산라인을 가동 중이며, 이를 통해 유럽 완성차 고객사의 수요에도 적극 대응하고 있다. 인도네시아 니켈 제련소 BNSI 지분 투자를 마무리하고 내년 상반기에 상업 가동을 준비함으로써 원료 확보부터 양극재 생산까지 수직계열화를 강화할 계획이다. 이러한 전략들은 글로벌 핵심 양극재 공급 기업으로서의 입지를 더욱 공고히 할 것으로 기대된다.