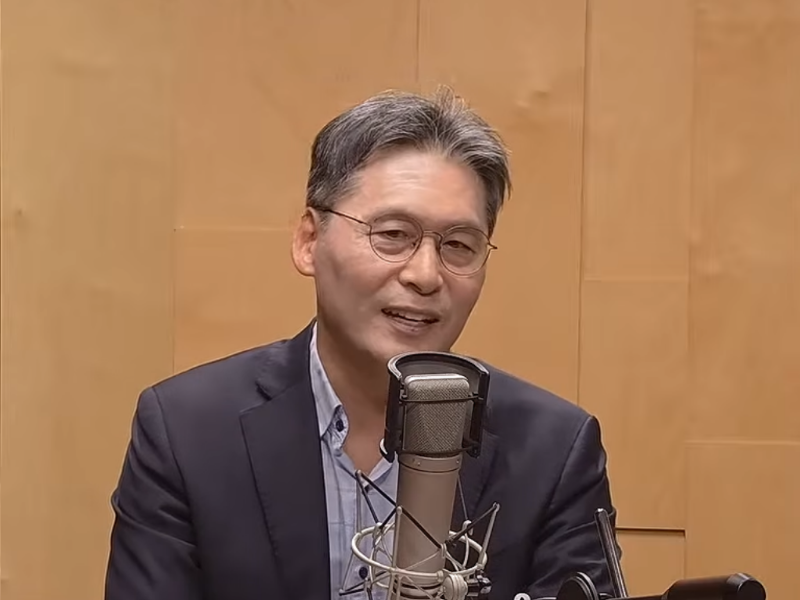
이주완 애널리스트의 삼성전자와 SK하이닉스 과평가 주장
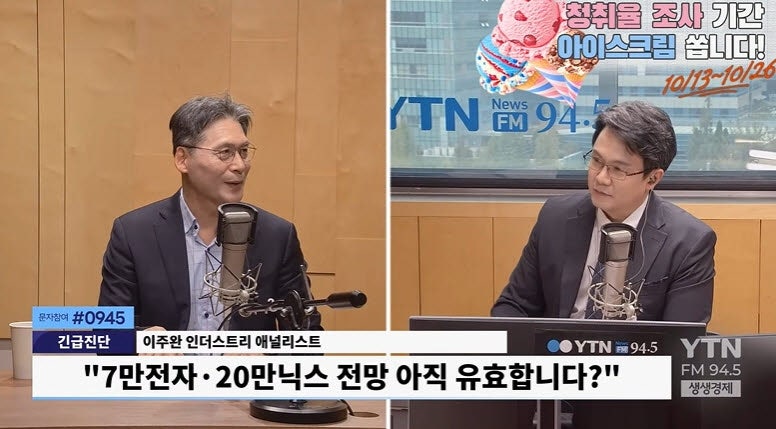
이주완 인더스트리 애널리스트는 최근 YTN 라디오 방송에서 삼성전자와 SK하이닉스의 주가가 여전히 과평가 상태에 있다고 강조했다. 그는 이 두 기업의 적정 가격을 각각 7만원과 20만원으로 제시하며, 이러한 전망은 1년 전부터 지속적으로 언급해온 것이라고 밝혔다. 특히 그는 아직도 과평가 구간이라는 입장을 재확인하며, 현재 주가는 실적에 비해 지나치게 높다고 지적했다.
그는 삼성전자와 SK하이닉스의 주가순자산비율(PBR)이 각각 2.52배와 3.43배에 달하는 점을 들어, 이러한 수치들이 역사적으로 볼 때 고평가된 수준이라고 설명했다. 이주완 애널리스트는 향후 실적 개선이 이루어지더라도 PBR은 여전히 높은 상태로 유지될 것이라고 경고하며, 현재 주가는 지속 가능성이 낮은 거품에 의존하고 있다고 덧붙였다.
메모리 가격 상승과 반도체 시장 전망 분석
이주완 애널리스트는 최근 반도체 기업들의 실적 급증을 엔비디아와 비교하며, 두 기업 간의 차별성을 강조했다. 그는 물량 증가 없이 가격만 오른 것이라며 메모리 반도체 시장에서 발생한 가격 급등 현상을 비판했다. 특히 그는 메모리 가격 상승이 영원히 지속될 수 없으며, 공급 정상화 시점에는 반드시 가격이 하락할 것이라고 예측했다.
| 구분 | 주요 내용 |
|---|---|
| 삼성전자 PBR | 2.52배 |
| SK하이닉스 PBR | 3.43배 |
| 적정 주가 | 삼성전자: 7만원 / SK하이닉스: 20만원 |
위 표에서 확인할 수 있듯, 이주완 애널리스트는 현재 PBR 수치들이 역사적으로 고평가된 수준임을 강조하고 있다. 그는 메모리 반도체 시장에서 물량 증가 없이 가격만 상승한 현상이 지속 가능하지 않다고 경고하며, 향후 적자가 우려되는 상황으로 이어질 것이라고 분석하였다.
향후 코스피 및 반도체 시장 전망
코스피에 대한 이주완 애널리스트의 전망은 비관적이다. 그는 5000~5500 근방에서 다시 박스권 형성이 될 것이라며 하락세를 예측하였다. 또한 그는 최근 메모리 반도체 기업들의 실적 개선은 판매량 증가보다는 제품 가격 상승에 기인한 것으로 보아야 한다고 주장하였다.
그는 가격은 공급 정상화되면 무조건 제자리로 돌아간다며 메모리 가격 하락을 예고하였다. 이러한 상황 속에서 투자자들은 현재 주식 시장에서 발생하는 거품 현상에 유의해야 할 필요성이 크다. 결국 이주완 애널리스트는 현재 상황을 모래성이나 신기루처럼 비유하며, 장기적인 관점에서 안정적인 투자 전략을 세워야 한다고 강조하였다.