NHN의 3분기 실적 발표 및 주가 상승 요인
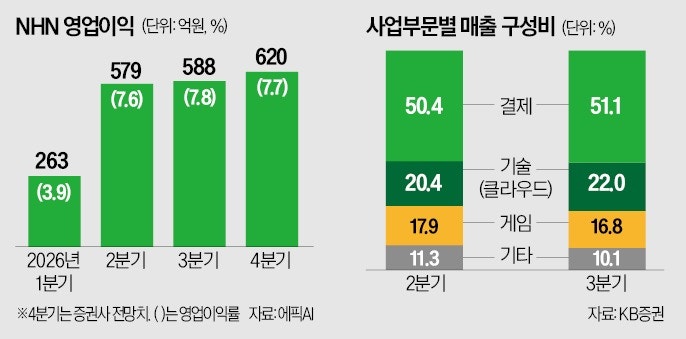
NHN은 최근 발표한 3분기 실적에서 연결 기준 매출 7583억 원, 영업이익 588억 원을 기록하며 각각 전년 동기 대비 21.2%, 112.6% 증가했다고 밝혔다. 이러한 성장은 온라인 결제 부문과 클라우드 사업의 동시 성장이 주요 요인으로 작용했다. 특히, 온라인 결제부문 매출은 전년 대비 22% 증가했으며, 클라우드 사업 부문 매출은 무려 53.6% 증가하여 전체 매출에서 차지하는 비중도 상승했다.
주가는 이러한 호실적 발표 이후 유가증권시장에서 가격제한선인 29.87%까지 상승하며 마감했다. 이는 시장 예상치를 크게 웃도는 결과로, 투자자들의 긍정적인 반응을 이끌어냈다. 정우진 NHN 대표는 핵심 사업 전반의 고른 성장세와 흑자 기조 덕분에 역대 최대 분기 실적을 달성할 수 있었다고 설명했다.
클라우드 사업 및 AI 데이터센터 확장 계획
NHN의 클라우드 사업은 특히 주목받고 있으며, 기술 부문 매출은 전년 동기 대비 크게 증가하였다. NHN클라우드는 AI 데이터센터 운영 규모를 내년 말까지 기존 계획보다 확대하여 총 100MW로 늘릴 예정이다. 현재 판교와 광주 등지에서 운영 중인 데이터센터 외에도 서울 가산과 인천 가좌에 신규 거점을 확보할 계획이다.
| 구분 | 주요 내용 |
|---|---|
| 영업이익 | 588억 원 (전년 대비 +112.6%) |
| 매출액 | 7583억 원 (전년 대비 +21.2%) |
| 기술 부문 매출 | 1717억 원 (전년 대비 +53.6%) |
| AI 데이터센터 규모 | 내년 말까지 100MW로 확대 |
이러한 확장 계획은 향후 NHN의 수익성에 긍정적인 영향을 미칠 것으로 예상된다. 특히 양평 데이터센터의 예약률이 이미 100%에 도달하면서 실제 수요가 매출로 이어지고 있다는 점에서 더욱 기대를 모으고 있다.
향후 NHN 주가 전망 및 투자 전략
NHN의 주가는 올해 들어 약 150% 이상 상승했으며, 증권사들은 목표주가를 잇달아 상향 조정하고 있다. NH투자증권은 목표주가를 기존의 8만5000원에서 11만 원으로 올렸고, 다른 증권사들도 비슷한 조정을 단행하였다. 이러한 변화는 AI 데이터센터 인프라 구축에 대한 기대감과 함께 중장기 실적 성장 가능성을 반영하고 있다.
안재민 NH투자증권 연구원은 AI 시장의 성장성과 함께 공급자 우위 시장이 지속될 것으로 보이며, NHN이 확보한 데이터센터 인프라의 수익화 가능성이 높다고 전망하였다. 따라서 투자자들은 향후 NHN의 클라우드 사업 성장이 지속될 것이라는 점을 고려하여 장기적인 투자 전략을 세울 필요가 있다.