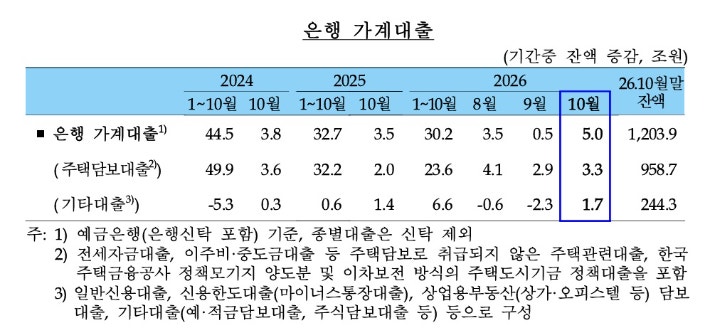
가계대출 잔액 사상 최초 1200조원 돌파
2023년 10월 말 기준으로 한국은행이 발표한 자료에 따르면, 은행의 가계대출 잔액이 1203.9조원에 달하며 사상 최초로 1200조원을 돌파했다. 이는 전월 대비 5조원이 증가한 수치로, 최근 몇 개월간의 대출 증가 추세가 다시 활성화된 것을 보여준다. 특히 주택담보대출이 958.7조원으로 늘어나면서 전체 가계대출의 주요 부분을 차지하고 있다.
주택담보대출의 증가는 중도금 및 이주비 등 집단 대출이 늘어난 데 기인한다. 반면 전세자금 대출은 지난달에만 8천억 원 감소하며 지난해 같은 시기 이후로 계속해서 감소세를 보이고 있다. 이러한 현상은 전세 거래 둔화와 함께 나타나고 있으며, 이는 시장에서의 전반적인 불안정성을 반영하는 것으로 해석된다.
신용대출 및 기타 대출 증가 요인 분석
신용대출과 기타 대출 부문에서도 변화가 감지되고 있다. 신용대출 잔액은 244.3조원으로 석 달 만에 다시 증가세로 돌아섰다. 이는 개인들이 주식 시장에서 다시 순매수로 돌아선 것과 관련이 깊다. 한국은행 이승엽 차장은 개인 주식 투자가 감소하다가 다시 순매수로 돌아서면서 신용대출 증가에 영향을 미쳤다고 설명했다.
아래 표는 최근 가계대출의 주요 내용을 정리한 것이다.
| 구분 | 주요 내용 |
|---|---|
| 총 가계대출 | 1203.9조원 (전월 대비 +5조원) |
| 주택담보대출 | 958.7조원 (전월 대비 +3.3조원) |
| 신용대출 등 기타 | 244.3조원 (전월 대비 +1.7조원) |
| 전세자금 대출 | -8천억원 (14개월 연속 감소) |
표에서 보듯이, 신용대출과 기타 대출의 증가는 개인 투자 심리 회복과 밀접하게 연결되어 있다. 이러한 경향은 향후 금융시장에서도 중요한 변수로 작용할 가능성이 높다.
향후 금융시장 전망 및 영향 분석
가계대출의 지속적인 증가는 금융시장에 여러 가지 영향을 미칠 것으로 예상된다. 첫째, 개인들의 빚투(빚내서 투자)가 재증가하면서 자산 시장에 대한 기대감이 높아질 수 있다. 이는 단기적으로는 긍정적인 효과를 가져올 수 있지만, 장기적으로는 부채 부담을 심화시킬 우려도 존재한다.
둘째, 전세자금 대출의 지속적인 감소는 임차 시장에서의 불안정을 초래할 수 있으며, 이는 주택 시장에도 부정적인 영향을 미칠 가능성이 크다. 따라서 정부와 금융당국은 이러한 상황을 면밀히 모니터링하고 적절한 대응 방안을 마련해야 할 필요성이 커지고 있다.
결론적으로, 현재의 가계대출 증가 추세는 단순히 일시적인 현상이 아니라 앞으로도 지속될 가능성이 높으며, 이에 따른 정책적 대응이 시급하다는 점을 강조할 필요가 있다.