자녀의 무상거주와 증여세 부과 기준
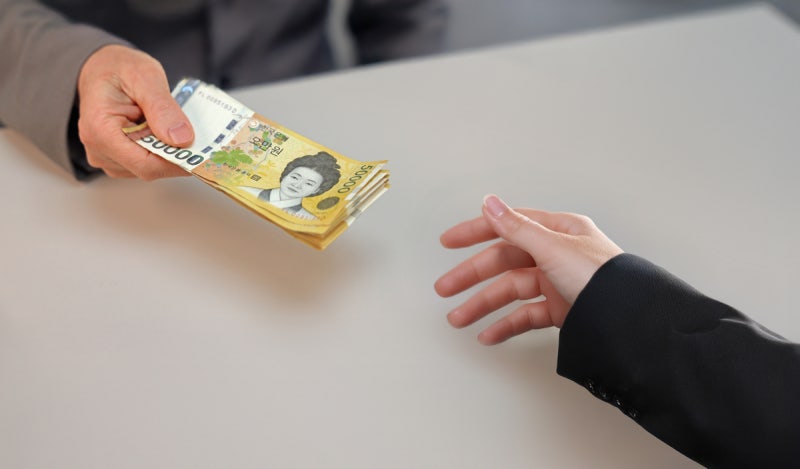
부모 명의의 주택에 자녀가 보증금이나 월세 없이 거주하는 경우, 세법에 따라 일정 조건을 충족할 때 증여세가 부과될 수 있다. 특히, 5년간의 부동산 무상사용 이익이 1억 원 이상일 경우에는 과세 대상이 된다. 이는 부모가 보유한 빈집에 자녀가 들어가는 상황에서 흔히 발생할 수 있는 문제로, 가족 간의 주택 사용이 경제적 이익으로 간주될 수 있음을 의미한다.
김명규 변호사는 무조건 증여세를 내야 하는 것은 아니며, 5년간 계산한 무상사용 이익이 1억 원 미만일 경우에는 과세 대상에서 제외된다고 설명했다. 따라서 자녀가 부모 집에 공짜로 살더라도 세법에 따른 정확한 계산이 필요하다. 이러한 규정은 가족 간의 주택 사용에 대한 세법적 해석을 명확히 하고 있으며, 이를 통해 불필요한 세금 부담을 피할 수 있는 방법을 제시한다.
13억1900만 원 기준과 실제 적용 사례
부모 집에 자녀가 공짜로 살 때 종종 언급되는 13억1900만 원이라는 금액은 법적으로 정해진 기준이 아니다. 이는 5년 동안 얻는 무상사용 이익이 1억 원 이상일 때 해당되는 주택 가격을 역산하여 도출된 숫자이다. 예를 들어, 평가액이 10억 원인 아파트에 자녀가 공짜로 살면 그 기간 동안의 무상사용 이익은 약 7582만 원으로 계산되어 과세 대상에서 제외된다.
반면, 평가액이 15억 원인 아파트에서는 약 1억1372만 원으로 계산되어 과세 기준을 넘게 된다. 이러한 계산 방식은 세법에서 정해진 연간 사용 이익률(2%)을 바탕으로 하며, 실제 납부할 증여세는 여러 요인들에 따라 달라질 수 있다. 따라서 부모와 자녀 간의 주택 사용 시 반드시 해당 규정을 숙지하고 있어야 한다.
함께 거주하는 경우와 주민등록 주소 문제
부모와 자녀가 같은 집에서 실제로 함께 거주하는 경우에는 부동산 무상사용에 따른 증여세 과세 대상에서 제외될 수 있다. 그러나 중요한 점은 주민등록상의 주소와 실제 생활 공간이 일치해야 한다는 것이다. 만약 부모는 다른 곳에서 생활하고 자녀만 해당 주택에 살고 있다면 함께 거주하는 주택으로 인정받기 어려울 수 있다.
김 변호사는 단순히 주민등록 주소를 같은 곳으로 옮긴다고 해서 증여세 문제가 해결되지 않는다고 경고했다. 또한 처음 무상거주를 시작했을 때의 주택 가액을 기준으로 하여 이후에도 계속 무료로 거주한다면 다시 세금 계산을 해야 할 필요성이 생긴다. 따라서 장기적으로 부모 집에서 무료로 거주하려는 계획이라면 이러한 세법적 요소들을 충분히 고려해야 할 것이다.